盘点国际顶流投行的大宗商品研究框架
一个经济学家的未完成:盘点国际顶流投行的大宗商品研究框架
2026 年 7 月 7 日,经济学家高善文因病去世,享年 55 岁。
这位国投证券首席经济学家,北大本硕、五道口博士,师从周小川,在卖方研究这个行当里扎了整整三十年。1
很多人的基本面研究,是从读高善文的报告开始的。我也不例外。
他最广为人知的理论,叫资产重估理论。2006 年 3 月正式提出,核心逻辑一句话:信贷高速扩张,制造业产能过剩,实体经济吸纳不了那么多流动性,富余的钱就会涌入股票和房地产,推动资产价格经历一轮系统性重估。2
提出这套理论一年半后,上证指数从 1200 点冲到 6124 点。他被市场验证了。
关于纪念的话不多说。我想说的是另一件事——高善文的研究视角,给我留下了一个具体的方向:把微观主体的资产负债表行为,和宏观资产价格的波动,打通来看。实体信贷扩张 → 企业和居民怎么配置富余资金 → 资产价格怎么动。这套思路绕开了宏观总量,直接从代表性主体的资产配置行为入手,自下而上看市场。3
这个视角的价值,在于它把”钱从哪来、到哪去”的微观决策链条,和”价格往哪走”的宏观结果,连在了一起。
借着这个篇文章 ,我想梳理下在大宗商品这个赛道,国际顶流投行、大型机构,他们在用什么框架?
随着读的文章,研究报告变多,我们发现:国际上没有统一的答案。高盛、桥水、AQR,各家有各家的方法。但仔细盘下来,反复被引用、被验证的,大概是五六套框架。
下面把它们一个一个摊开看。重点不在”哪家说得对”,而在它们各自回答了什么问题——以及,为什么没有任何一套能单独够用。
一、高盛双锚框架:库存是供需缺口的积分
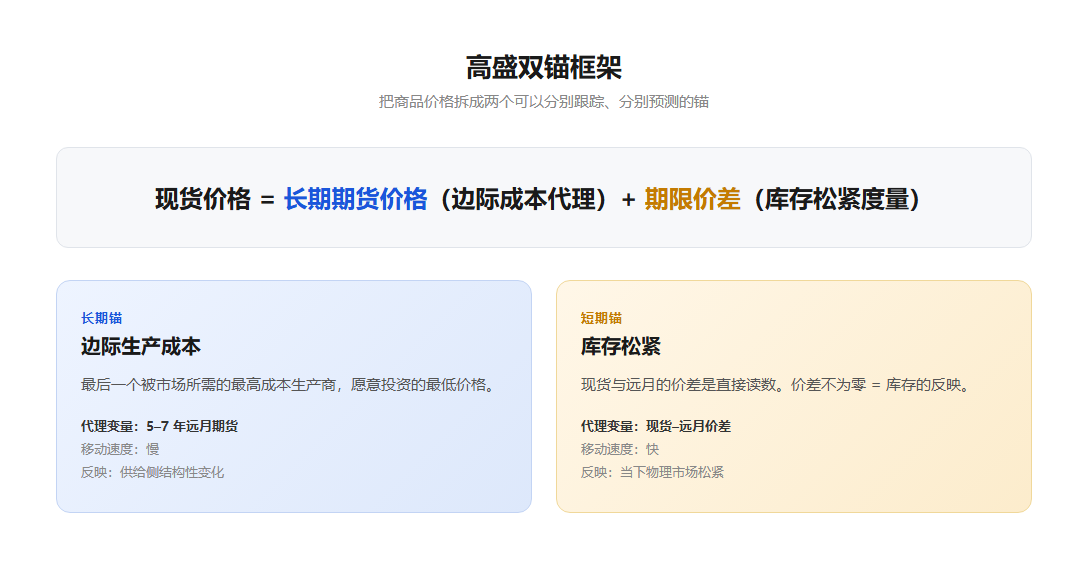
高盛商品研究部有一套反复使用、内部当成方法论的定价框架。核心是一个公式:
现货价格 = 长期期货价格(边际成本代理)+ 期限价差(库存松紧度量)
拆开看,两个”锚”。
长期锚,是边际生产成本。 它由”最后一个被市场所需的最高成本生产商”愿意投资的最低价格决定。这个锚移动很慢,但一旦移动,影响深远。实操中,高盛用 5 到 7 年期的远月期货来代理它——因为生产商锁价决策,集中在这个期限。
短期锚,是库存松紧。 现货与远月的价差(time spread)是它的直接读数。价差不为零,说明现货市场和远期市场对价值的判断不一致——而这种不一致,本质是库存多少的反映。4
举个经典案例。2000 年代中期,全球原油闲置产能耗尽,油价从”开采阶段”(只要抽出油就能卖)进入”投资阶段”(必须投入新产能才能满足需求)。边际成本急剧上移,油价中枢系统性抬升。这一跳,就是长期锚移动的活样本。
这两层结构合起来,能解释一个现象:商品价格的波动,为什么比股票剧烈得多。
| 锚 | 代理变量 | 移动速度 | 反映什么 |
|---|---|---|---|
| 长期锚(边际成本) | 5-7 年远月期货 | 慢 | 供给侧结构性变化 |
| 短期锚(库存松紧) | 现货-远月价差 | 快 | 当下物理市场松紧 |
国际商品研究有一个常用的核心比喻——库存的暴政(Tyranny of Inventories)。意思是:储存越难的商品,价格越被当下绑架,波动越大,前瞻越短。
电力无法储存,年化波动率能到 80% 以上。天然气中等。原油再低一档。黄金极易储存,年化波动率只有 15% 到 18%。5
为什么这样?因为商品和股票有一个根本不同:股票可以对未来定价,商品不能。一家公司的股价,反映的是未来十年现金流的折现,今天有个利好,价格立刻跳。但一吨铜,今天就是一吨铜,它没法”透支”未来的供给——除非你能把它存起来。
能存的(黄金),价格就可以对远期定价,波动平缓;不能存的(电力),价格完全锚定当下,市场一紧就暴涨,一松就暴跌。
这就引出双锚框架的一个关键推论:
Backwardation(近高远低的贴水结构)= 真实稀缺。Contango(近低远高的升水结构)= 库存充裕。
期限结构不会说谎。因为套利机制会强制它说实话——如果现货真的过剩,贸易商就会买入现货、卖出远月、赚取无风险价差,直到价差回到储存成本水平。反过来也一样。所以只要市场是有效的,期限结构就是库存状态的直接读数。
这套框架的价值在于:它把”商品价格被什么决定”这个含糊的问题,拆成了两个可以分别跟踪、分别预测的锚。长期锚动了没动,看远月期货;短期锚紧不紧,看期限价差。两件事必须分开看,混在一起就糊涂。6
二、结构项-周期项分解:Jeff Currie 的三十年手艺
讲高盛商品研究,绕不开一个人——Jeff Currie。
他在高盛工作了 27 年,担任全球大宗商品研究主管。2023 年 5 月,他离开高盛,加入凯雷投资集团,担任新设立的 Carlyle Global Energy Pathways(全球能源路径)策略的首席策略师。7
Currie 在高盛打磨了三十年的一套拆分,和上面的双锚框架其实是同一套思路的两种表达:
价格 = 结构项(Structural Component)+ 周期项(Cyclical Component)
这套拆分最早见于 2010 年 3 月高盛研报《Commodity Prices and Volatility: Old Answers to New Questions》,Currie 是主要作者。8 研报原文把商品价格分解为两层:结构项对应长期合约价格(long-dated prices,5 年以上的远月),周期项对应远期期限结构(forward term structure,即近远月价差的形态)。业内没有为它起一个独立的品牌名,一般称作”结构项-周期项分解”(Structural-Cyclical Decomposition)。
结构项,是那些变化慢、影响深的长期因素:技术(比如页岩油革命改变了全球原油成本曲线)、地质(一个国家的资源储量)、全球政治经济格局。结构项移动慢,但一旦移动,决定的是长期趋势。
周期项,是那些反复循环、变化快的因素:供需缺口、库存、罢工、战争、交易层面的资金流动。周期项决定的是中短期的波动。
这套拆分怎么用?举个具体例子。
2022 年俄乌冲突爆发,欧洲天然气价格(TTF)短时间内暴涨十倍。这个事件怎么拆?
- 结构项层面:欧洲长期依赖俄罗斯管道气,这是一个积累了二十年的结构性依赖。能源转型压低了传统能源的投资,库存持续去化。这是慢变量,决定了基础脆弱性。
- 周期项层面:战争切断了供给,地缘冲击直接砸到周期项上,价格剧烈反应。
周期项的剧烈反应,叠加在结构项的脆弱基础上,结果就是历史级别的暴涨。如果只看周期项(“战争来了,价格要涨”),会错过结构性脆弱的预警;如果只看结构项(“欧洲长期依赖俄气”),又会错过时点的判断。两个维度必须同时看。
这套结构和双锚框架的对应关系很清楚:
- 结构项 ≈ 长期锚(边际成本)
- 周期项 ≈ 短期锚(库存松紧)
同一套东西,两种表达。双锚更工程化(把概念具象成可计算的远月期货和价差),结构项/周期项更概念化(便于归因——价格涨了,到底是结构变了还是周期波动)。
Currie 离开高盛后,依然在用这套逻辑。他在凯雷时期的标志性论断,是”旧经济复仇”(Revenge of the Old Economy)。
逻辑链条是这样的:大宗商品生产商长期对新产能投资不足 → 库存持续耗尽 → 市场失去缓冲,任何小幅供需冲击都会放大成剧烈波动 → 波动率上升让商品资产看起来更危险 → 资本进一步远离这个行业 → 新产能更不足 → 库存更少。这是一个自我强化的循环。9
这套循环解释了一件事:为什么这一轮商品市场的紧张,不是短期的。它的根子在资本开支周期,而资本开支周期是十年级别的。Currie 在 2023 年沙特利雅得的一次会议上明确指出,“石油生产方面的投资不足”是推动油价上行的”另一个重要因素”——他把”另一个”和短期地缘因素分开讲,体现的就是结构项和周期项的拆分。10
双锚、结构项/周期项,都是中短期视角。但商品还有更长的尺度——15 到 25 年的超级周期。下一节看这个。
三、超级周期:我们现在在哪一段长波里
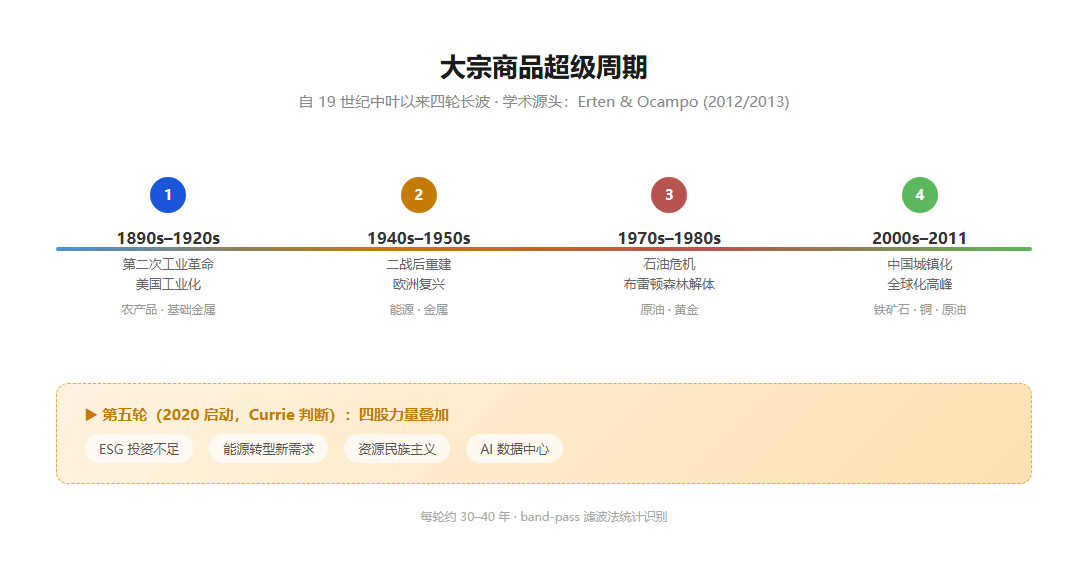
把时间尺度拉长到 15 到 25 年,大宗商品有清晰的超级周期(Supercycle)——价格长期且普遍上行的阶段。每一次超级周期,都由一次重大的结构性变革驱动。
超级周期理论的学术奠基作,是 Erten 与 Ocampo 2012 年发表的联合国 DESA 工作论文《Super-cycles of commodity prices since the mid-nineteenth century》(2013 年发表于期刊 World Development,被引超 760 次)。11 两位作者用 band-pass 滤波法对非石油商品价格指数做了统计识别,确认了 19 世纪中叶以来四轮约 30 到 40 年的长周期。在这之前的早期工作,是 Cuddington 1992 年对 26 种商品价格的长期趋势检验。12 “四轮超级周期”的说法,源头就在这里。
自 19 世纪中叶以来,全球主要经历了四轮超级周期。13
| 轮次 | 大致时间 | 主导商品 | 驱动因素 |
|---|---|---|---|
| 第一轮 | 1890s–1920s | 农产品、基础金属 | 第二次工业革命、美国工业化 |
| 第二轮 | 1940s–1950s | 能源、金属 | 二战后重建、欧洲复兴 |
| 第三轮 | 1970s–1980s | 原油、黄金 | 石油危机、布雷顿森林解体 |
| 第四轮 | 2000s–2011 | 铁矿石、铜、原油 | 中国城镇化、全球化高峰 |
学界对”当前是第几轮”有不同口径。严格学术口径从 19 世纪中叶起算,说四轮;战后口径从 1950 年起算,说三轮。本文采用前者。
关键问题是:现在,我们处在哪里?
多方判断一致——新一轮超级周期已经启动。这一轮的驱动力和前三轮都不一样,没有某一次战争或某一个国家的工业化作为单一引擎,而是四个长期趋势的叠加:
- ESG 导致传统资源投资不足。矿业、油气、煤炭的资本开支在过去十年持续低于替代需求,埋下结构性短缺的种子
- 能源转型带来新的实物需求。电动车、光伏、风电、储能,每一项都是大宗商品的”大胃王”——一辆电动车的铜用量是燃油车的 3 到 4 倍
- 资源民族主义。印尼禁镍矿出口、智利推进铜矿国有化、墨西哥锂矿收归国有——资源国越来越多地把矿产当成战略筹码
- AI 数据中心建设。这是一个新增的需求极——训练大模型、跑推理,背后是海量的电力和铜
这四股力量,前三股是供给侧(投资不足、转型需求、资源国收紧),最后一股是需求侧(AI 拉动)。方向一致,都是推高实物资产价格。
Currie 在凯雷时期给出了一个明确的时间锚:
“当前大宗商品超级周期自 2020 年 10 月 启动,至今远未终结。”14
他还做了一个有趣的对照:以英伟达为代表的 AI 科技板块市值严重高估,而能源与实物硬资产严重低估——能源在标普 500 中的占比约 3%,按他的判断,理应回升到 10% 到 15%。
这是一个判断,不一定是事实。但它指向一个核心逻辑:这一轮超级周期的关键矛盾,是虚拟资产(科技股)和实物资产(商品)之间的资本错配。
超级周期和前面几套框架怎么配合?
双锚、结构项/周期项,回答的是”价格被什么决定”。超级周期回答的是”我们处在长波的哪一段”。两者结合,就能判断一个更深的问题:当前的紧张,是周期性的(过几年会缓解),还是结构性的(十年都不会缓解)?
如果是周期性紧张,那对应的策略是等拐点、做反向;如果是结构性紧张,那对应的策略是逢低买入、长期持有。判断错了,方向就反了。
超级周期的判断,还有一个宏观背景——康波周期(Kondratiev Wave)。50 到 60 年的长波理论认为,全球经济经历繁荣、衰退、萧条、回升四个阶段。大宗商品的牛市,通常出现在康波繁荣期——因为繁荣期意味着总需求扩张,而产能跟不上,价格自然上行。反之,萧条期商品普遍承压。
把超级周期放到康波里看,能回答一个更长期的问题:这一波商品牛市,还能持续多久?这取决于当前这一轮康波处在什么位置。不同的分析师有不同的判断——有人认为我们处在繁荣期早期,商品还有十年好时光;有人认为已经接近繁荣期末段,要准备转向。这超出本文范围,但思路是清楚的:长周期判断,是所有中短期决策的底色。
四、桥水全天候:把商品当通胀β
前面三套框架——双锚、结构项周期项、超级周期——回答的都是”商品价格被什么决定”。桥水的全天候策略(All Weather)回答的是另一个问题:在投资组合里,商品起什么作用?
桥水(Bridgewater)是全球最大的对冲基金之一。1990 年代起,他们开发了多种宏观投资策略,其中最著名的两个是”纯阿尔法”(Pure Alpha)和”全天候”(All Weather)。15
纯阿尔法是主动判断,追求和市场无关的绝对收益。全天候是被动配置,追求风险平价——让投资组合在任何经济环境下,都有正回报。
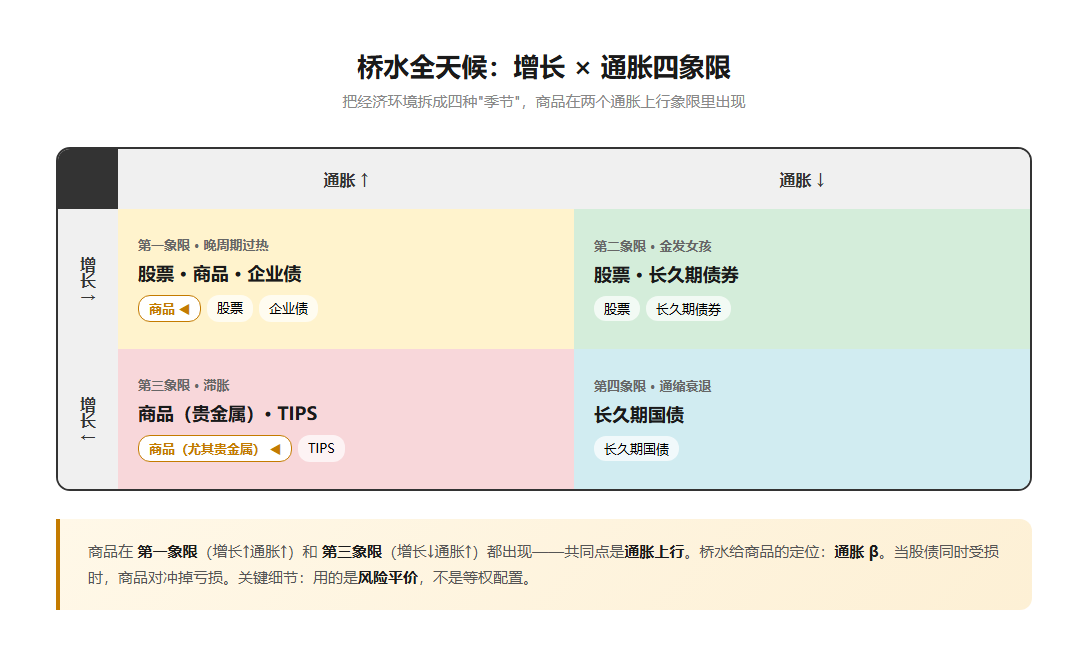
全天候的核心,是把经济环境拆成两个维度:增长(高于/低于预期)和通胀(高于/低于预期)。两个维度组合,得到四种”经济季节”:16
| 通胀↑ | 通胀↓ | |
|---|---|---|
| 增长↑ | 股票、商品、企业债 | 股票、长久期债券 |
| 增长↓ | 商品(尤其贵金属)、TIPS | 长久期国债 |
商品在两个象限里出现:增长↑通胀↑(晚周期过热),以及增长↓通胀↑(滞胀)。两个象限的共同点,是通胀上行。
所以桥水给商品在组合里的定位是:通胀β。当通胀超预期上行时,股票和债券都会受损(股票估值压缩、债券价格下跌),而商品——尤其是黄金和能源——会上涨,对冲掉股债的亏损。
这里有个细节常被忽略:桥水用的是风险平价,不是等权配置。商品波动率比债券高得多,如果等权配资金,商品会主导整个组合的风险。风险平价的做法是让每类资产对组合风险的贡献相等——所以商品的资金权重相对小,但在它擅长的那个象限里,对冲作用是实打实的。
这套思路的实战价值,在历史上多次被验证。一个常被引用的统计是:在股债同时录得负实际回报的时段里,大宗商品或黄金至少有一个录得正实际回报。17
这套框架还有一个本土连接点。桥水中国旗下的私募基金,管理规模已经突破百亿元——也就是说,全天候策略已经在中国市场落地。18
桥水视角和前面三套框架形成互补。前三套讲的是”研究”——判断方向、判断结构、判断周期位置。桥水讲的是”配置”——不预测方向,而是构建一个能应对各种方向的组合。研究回答”往哪走”,配置回答”如果判断错了怎么办”。对一个成熟的投资者来说,两者缺一不可。
桥水把商品按”增长敏感”和”通胀敏感”分了两类。这个分法,和后面要讲的”分类研究框架”是相通的——不同商品,对宏观环境的反应不一样,不能用一个框架硬套。
五、AQR 三因子框架:商品收益的解剖学
前面四套框架,都在回答”商品价格被什么决定”——双锚拆成本和库存,结构项/周期项拆长短期,超级周期拆长波,桥水拆经济环境。它们都是基本面驱动的:分析师读平衡表、看库存、判断 OPEC 的意图,输出的是定性的方向判断。
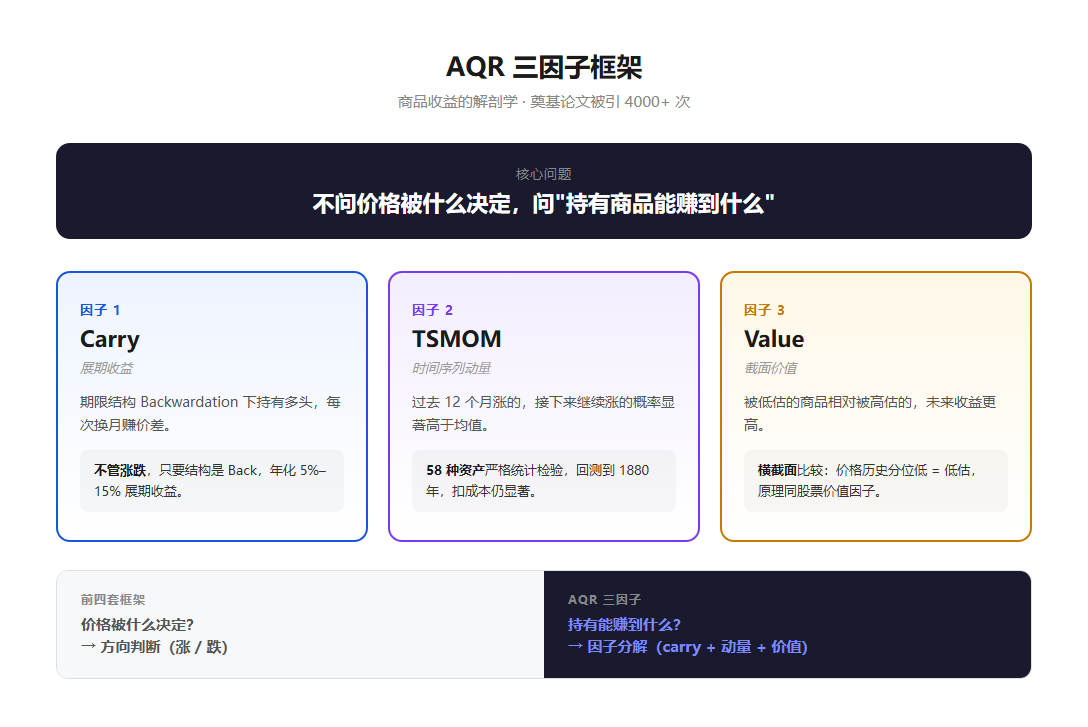
AQR 走的是另一条路——收益驱动。不问价格被什么决定,问”持有商品能赚到什么”。AQR Capital Management 是全球最大的量化对冲基金之一,创始人 Cliff Asness。他们对大宗商品做了一件和 Fama-French 对股票做的事情类似的事:把商品期货的收益,分解成几个可跟踪、可回测的”因子”。19
核心是三个因子,来自两篇被引数千次的论文——Moskowitz、Ooi 与 Pedersen 2012 年的 Time Series Momentum,以及 Asness、Moskowitz 与 Pedersen 2013 年的 Value and Momentum Everywhere。20
第一个因子:Carry(展期收益)。
这是持有商品期货最基础的收益来源。期货价格和现货价格的差,叫”基差”;近月和远月的差,叫”期限价差”。在 Backwardation(近高远低)结构下持有多头,每次换月都是从低价的远月买入、高价的近月卖出,赚的是价差。反过来在 Contango 结构下,每次换月都亏价差。
Carry 因子说的就是这个:不管价格涨跌,只要期限结构是 Back,长期持有就能赚到年化几个点到十几个点的展期收益。 这和上一节桥水提到的”enhanced roll”策略是同一件事,但 AQR 把它提升到了一个独立因子的位置——它本身就是阿尔法的来源,不只是持有成本。
第二个因子:Time-Series Momentum(时间序列动量,TSMOM)。
这个因子捕捉的是趋势。简单说:一个商品如果过去 12 个月在涨,接下来继续涨的概率显著高于均值。它有严格的统计检验支撑——在 58 种资产(含商品、股票、外汇、债券)上反复验证,即使扣除交易成本也显著存在。20
TSMOM 的意义在于:它解释了为什么 CTA(商品交易顾问)和管理期货策略长期有效。趋势跟踪策略赚的钱,来自市场参与者的反应滞后、资金的缓慢流入流出——和基本面判断无关。AQR 的回测把这套策略做到了 1880 年,证实它不是一个时代的偶然。21
第三个因子:Value(价值)。
这个因子是横截面的:在同一个时点,被低估的商品相对被高估的商品,未来收益更高。 怎么衡量”低估”?常用的是相对价格的历史分位——当前价格相对于过去 N 年价格的相对位置。原理和股票的价值因子(低市盈率股票长期跑赢)相通,只不过商品的”估值”用价格历史分位来代理。
三个因子合起来,构成国际量化圈研究商品的标准框架。它回答的问题,和前四套完全不同:
| 维度 | 前四套框架 | AQR 三因子 |
|---|---|---|
| 核心问题 | 价格被什么决定 | 持有能赚到什么 |
| 驱动力 | 基本面 | 收益结构 |
| 输出 | 方向判断(涨/跌) | 因子分解(carry + 动量 + 价值) |
| 可回测 | 弱(依赖主观判断) | 强(规则化、可复制) |
AQR 框架的价值在于:它把商品从”分析师的艺术”变成了”可量化的工程”。双锚、结构项周期项告诉你方向怎么判断;AQR 告诉你,即使方向判断错了,只要 carry 为正、趋势成立,持有商品期货仍然可能赚钱。对组合管理者来说,这是另一层保险。22
六、分类研究框架:一个框架打不了所有商品
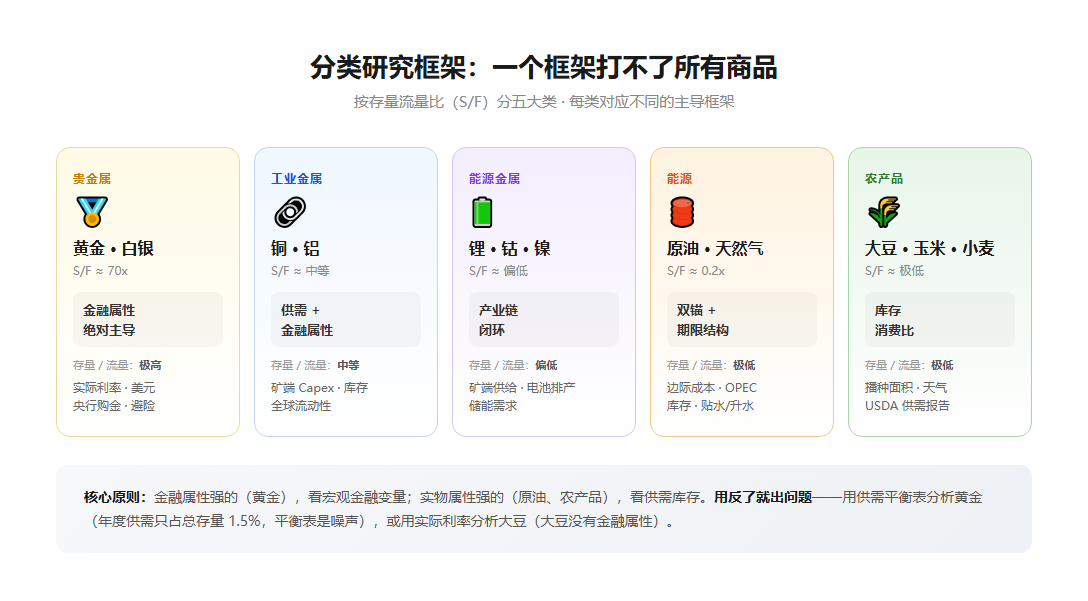
讲了五套框架,一个自然的问题来了:这些框架,对所有商品都适用吗?
答案是:不适用。国际机构越来越清楚一件事——不能用一个框架分析所有商品。不同商品,物理属性不同、市场结构不同、金融属性不同,需要不同的研究重心。
一个实用的分类维度,是存量流量比(Stock-to-Flow Ratio,S/F)。
存量流量比 = 现存总库存 / 年度产量。这个比值告诉我们:这个商品,有多少”存货”在影响价格?
- 高 S/F 商品(如黄金):地上黄金存量约 20 万吨,年产量约 3000 吨,比值接近 70 倍。这意味着即使一年不产金,存量也够用几十年。所以黄金价格几乎不受年度供需影响,主要受金融属性驱动——实际利率、美元、央行购金、避险情绪
- 低 S/F 商品(如原油、农产品):原油年消费约 350 亿桶,地上库存只够用约 60 天(约 60 亿桶)。比值不到 0.2 倍。这意味着任何短期的供需错配都会立刻反映到价格上——所以原油看供需平衡表、看库存周报,是实打实有用的
按这个逻辑,5 大类商品对应不同的主导框架:
| 品类 | 代表商品 | 主导框架 | 核心跟踪变量 |
|---|---|---|---|
| 贵金属 | 黄金、白银 | 金融属性绝对主导 | 实际利率、美元指数、央行购金、避险溢价 |
| 工业金属 | 铜、铝 | 供需 + 金融属性 | 矿端 Capex、库存、全球流动性;铜看矿端,铝看冶炼产能 |
| 能源金属 | 锂、钴、镍 | 产业链闭环 | 矿端供给、电池排产、储能需求 |
| 能源 | 原油、天然气 | 双锚 + 期限结构 | 边际成本、OPEC 行为、库存、贴水/升水 |
| 农产品 | 大豆、玉米、小麦 | 库存消费比 | 播种面积、天气、USDA 供需报告 |
这套分类的逻辑很清楚:金融属性强的(黄金),看宏观和金融变量;实物属性强的(原油、农产品),看供需和库存。用反了就出问题——比如用供需平衡表分析黄金(年度供需只占总存量的 1.5%,平衡表基本是噪声),或者用实际利率分析大豆(大豆没有金融属性,利率变化对它几乎没有直接影响)。
分类之后,每类商品需要组合不同的框架:
- 黄金:桥水全天候(通胀β)+ 实际利率双因子模型,不看供需平衡表
- 铜:高盛双锚(矿端边际成本 + 期限结构)+ 超级周期(绿色转型长期需求)+ 中国需求因子(本土视角)
- 原油:高盛双锚 + Currie 结构项周期项 + OPEC 行为分析
- 农产品:库存消费比 + 季节性 + 天气
没有一个框架能打所有商品。选对框架,比把一个框架用熟更重要。
七、中外理念差异:三个常被忽略的点
盘完六套框架,回头看一个常被讨论的问题:国际框架和中国本土框架,到底差在哪?
差异不在”看什么”——平衡表、库存、期限结构、成本曲线,中外都在看。差异在三个理念层面。
第一,库存的暴政。
国际商品研究反复强调一句话:商品无法像股票那样远眺未来。
这个理念的含义是:商品市场的”预期”,往往会被库存机制自我否定。举个典型场景——市场预期某商品未来短缺,价格提前上涨。但价格上涨会引发两个连锁反应:一是消费减缓(价格高了少买),二是生产商增产(价格好了多产)。两个反应叠加,库存反而积累,预期中的短缺被提前消化掉了,价格回落。23
这套逻辑在国内框架里相对少被系统处理。国内研究员更习惯找”预期差”——市场预期和实际数据的差距。两套思路其实互补:预期差找的是短期定价错误,库存的暴政解释的是预期为什么常常落空。
第二,展期收益的独立价值。
国际机构把期货的持有收益,明确拆成两部分:价格收益 + 展期收益(Roll Yield)。
展期收益来自期限结构。在 Backwardation(近高远低)结构下持有多头,每次换月都是从低价的远月买入、高价的近月卖出,赚的是价差。反过来在 Contango 结构下,每次换月都是亏价差。
这意味着:即使价格完全不涨不跌,Back 结构下的多头也能赚到年化 5% 到 15% 的展期收益。GSCI、Bloomberg Commodity Index 这些商品指数的设计,核心逻辑就在这里——它们在 Back 结构下重仓近月,赚取展期收益。
国内框架对展期收益的系统处理相对少。国内研究员看期限结构,更多是为了判断现货松紧(Back = 紧),而国际机构会进一步把 Back 结构本身当成一个收益来源——这导致两边对”持有商品”的理解有微妙差异。国际机构把商品看成一个有 carry 的资产,国内更多看成方向博弈的工具。24
第三,通胀对冲的三分法。
国际框架拒绝”商品对抗通胀”这种笼统说法。它们把通胀场景拆成三种,对应不同的商品组合:
- 晚周期过热(需求拉动型通胀)→ 周期性商品(原油、工业金属)
- 供给侧中断(成本推动型通胀)→ 广谱商品篮子(不含贵金属)
- 制度公信力风险(货币信用受损)→ 黄金
三种通胀,机制完全不同。晚周期过热是总需求过热,能源和工业金属最直接受益;供给侧中断是供应链断裂,需要广谱对冲;制度公信力风险是货币本身被质疑,只有黄金这种”无对手方资产”才能对冲。25
这套三分法,和高善文的研究视角有共通之处。高善文后期的核心方法论叫”资金流量分析”——关注信贷创造、外汇占款、财政存款的动态交互,从资金的来源和去向看资产价格的传导。这套思路和国际的”通胀对冲三分法”,底层逻辑是相通的:都不从宏观总量出发,而是从资金的微观流动 / 通胀的具体机制出发,去理解价格。26
本土有把微观行为和宏观价格打通的尝试,国际上有把宏观环境拆细后分别定价的尝试。两套思路,殊途同归——都在反对”用一个总量指标解释一切”的粗糙做法。
实战组合:没有一套够用
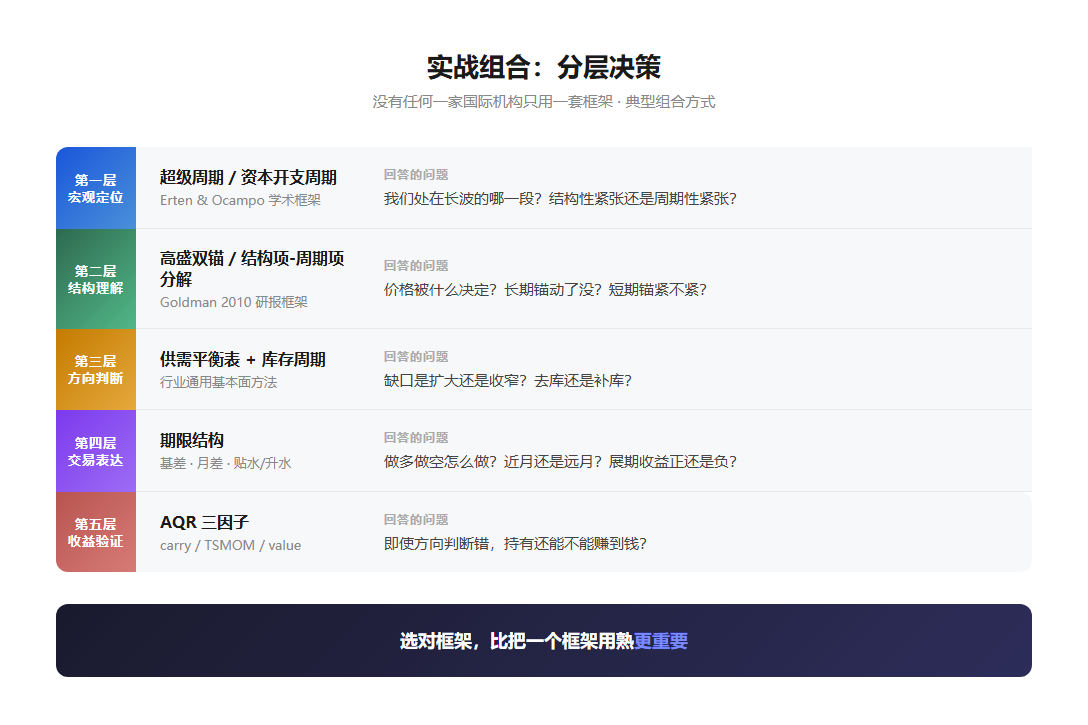
盘完六套框架,最后一件事——怎么组合使用。
实际上没有任何一家国际机构只用一套框架。典型的组合方式是分层决策:
| 层级 | 框架 | 回答的问题 |
|---|---|---|
| 第一层:宏观定位 | 超级周期 / 资本开支周期 | 我们处在长波的哪一段?结构性紧张还是周期性紧张? |
| 第二层:结构理解 | 高盛双锚 / Currie 结构项周期项 | 价格被什么决定?长期锚动了没?短期锚紧不紧? |
| 第三层:方向判断 | 供需平衡表 + 库存周期 | 缺口是扩大还是收窄?去库还是补库? |
| 第四层:交易表达 | 期限结构(基差、月差、贴水/升水) | 做多做空怎么做?近月还是远月?展期收益正还是负? |
| 第五层:收益验证 | AQR 三因子(carry / TSMOM / value) | 即使方向判断错,持有还能不能赚到钱? |
高盛自己在做组合管理建议时,也体现了这种思路:用 BCOM 或 S&P GSCI 作为基准起点,根据所在地区调整(欧洲投资者用 TTF 而不是 Henry Hub 对冲能源通胀),根据最担心的通胀机制倾斜配置(晚周期偏周期品、供给中断偏广谱篮子、制度风险偏黄金),并采用 enhanced roll 策略改善展期收益。
回到开篇。高善文留下的研究视角——把微观主体的资产负债表行为和宏观资产价格打通——其实和国际上这些框架在做的事,是同一件事的不同侧面。双锚框架把价格拆成”长期结构性”和”短期库存”;桥水把经济环境拆成”四种季节”;AQR 把收益拆成”carry + 动量 + 价值”;分类框架把商品拆成”五种属性”。
拆,是为了看清楚。国际顶流投行的商品研究,本质上是一门关于”拆解”的手艺——把含糊的”价格会涨会跌”,拆成可以分别跟踪、分别验证、分别下注的具体维度。
没有人能预测未来。但把该拆的维度都拆开、该看的指标都看到,至少能知道:自己到底在赌什么。
商品研究的真正难度,不在判断方向,而在判断自己处在周期的哪一段——以及,这段还能走多久。27
注释
Footnotes
-
来源:澎湃新闻、南都、凤凰网 2026 年 7 月 7 日—8 日多方报道。 ↩
-
来源:新浪财经《高善文:把看见的东西,老老实实说出来》;腾讯新闻《著名经济学家高善文去世,享年 55 岁》。 ↩
-
来源:百家号《原创|纪念高善文:一个数学背景人眼中的经济学家》——“高善文不是从宏观总量出发,而是从代表性企业的资产负债表入手”。 ↩
-
来源:综合高盛商品研究部多年公开研报归纳(Goldman Sachs Research,Top of Mind 系列)。 ↩
-
来源:高盛经典研报《大宗商品价格和波动率:新问题老答案》(网易财经 2022 年转译)——“你不能消费你没有的商品,你不能生产你不消费或者不储存的商品……有较大基础设施限制的商品波动是最剧烈的,例如不能被储存的电力”。 ↩
-
写作注记:本节方法论基于高盛商品研究部长期公开研报归纳。双锚框架最早由 Jeff Currie 在高盛任职期间(2005 年前后)系统化,后 Currie 时代由商品研究部集体承接。本文不点名具体作者归属。 ↩
-
来源:知乎转译《凯雷投资 Jeff Currie:当前的供应冲击规模几乎等同于新冠疫情期间》;新浪财经转译。 ↩
-
来源:Goldman Sachs Research, “Commodity Prices and Volatility: Old Answers to New Questions”, 2010 年 3 月 30 日,Jeff Currie 团队署名。原文表述为 decomposing commodity prices into a structural component (long-dated prices) and a cyclical component (forward term structure)。“结构项-周期项分解”(Structural-Cyclical Decomposition)是业内通用称谓,无独立品牌名。一手 PDF:https://www.gspublishing.com/content/research/en/reports/2010/03/30/4f464874-3c18-11df-8566-00215acdb578.pdf。 ↩
-
来源:搜狐转译《高盛:大宗商品陷入”死循环”,价格将与波动率齐飙》——“大宗商品生产商对新供应的投资不足,大宗商品库存耗尽,市场失去了在小额供需冲击之间的平衡缓冲,从而加剧了波动性。这种波动性反过来又使大宗商品生产商的资产缺乏吸引力,资本继续远离该行业。” ↩
-
来源:搜狐转译《高盛:油价今年将回升到 100 美元一桶?》,2023 年 2 月。引用时只取 Currie 的逻辑判断(投资不足→供给不足),不取具体价格预测数字。 ↩
-
来源:Erten, B. & Ocampo, J.A. (2012), “Super-cycles of commodity prices since the mid-nineteenth century”, UN DESA Working Paper No. 110(ST/ESA/DWP/110);后发表于 World Development, 2013, Vol. 44, pp. 14-30。Google Scholar 被引超 760 次。原文链接:https://www.un.org/esa/desa/papers/2012/wp110_2012.pdf。本文”四轮超级周期”的学术源头即此论文。 ↩
-
来源:Cuddington, J.T. (1992), “Long-run trends in 26 primary commodity prices: A disaggregated look at the Prebisch-Singer hypothesis”, Journal of Development Economics, 39(2)。这是商品价格长期周期统计检验的早期奠基工作,Erten & Ocampo 论文对其有引用与扩展。 ↩
-
来源:同花顺财经《大宗商品新周期:结构性分化、定价裂变与中国战略应对》,2026 年 6 月——“自 19 世纪中叶以来,全球范围主要经历四个超级周期,每一次都与重大结构性变革相关”。 ↩
-
来源:青阳 upseexpo 转译《前高盛商品主管 Jeff Currie:AI 繁荣埋下资本错配隐患,旧经济的复仇才刚开始》。 ↩
-
来源:网易独家《桥水中国:市场大幅波动,“全天候”策略如何穿越周期》。 ↩
-
来源:基于桥水长期公开方法论(Ray Dalio “How the Economic Machine Works”,2013)归纳。 ↩
-
写作注记:具体回测数字未本轮核到一手出处(Bridgewater 内部研报未公开),但桥水长期方法论与多家券商转述(华泰、中金)均指向同一结论:商品是组合的”通胀对冲器”。 ↩
-
来源:网易独家——“桥水中国旗下的私募基金管理规模突破百亿元大关”。 ↩
-
来源:Moskowitz, T., Ooi, Y.H. & Pedersen, L.H. (2012), “Time Series Momentum”, Journal of Financial Economics, 104(2);以及 AQR 资本管理公开研究框架。AQR 是全球最大量化对冲基金之一,其跨资产因子研究是国际学术主流。原文链接:https://www.aqr.com/Insights/Research/Journal-Article/Time-Series-Momentum。 ↩
-
来源:Moskowitz, Ooi & Pedersen (2012) 在 58 种资产(股票指数、外汇、商品、发达市场国债期货)上检验时间序列动量效应,发现即使扣交易成本也显著存在。同见 Asness, Moskowitz & Pedersen (2013), “Value and Momentum Everywhere”, Review of Financial Studies(被引超 4000 次,奠定跨资产 style factors 范式)。原文链接:https://www.aqr.com/Insights/Research/Journal-Article/Value-and-Momentum-Everywhere。 ↩ ↩2
-
来源:Hurst, B., Ooi, Y.H. & Pedersen, L.H. (2013), “A Century of Evidence on Trend-Following Investing”(AQR working paper),将趋势跟踪回测到 1880 年。原文链接:https://www.aqr.com/Insights/Research/Journal-Article/A-Century-of-Evidence-on-Trend-Following-Investing。 ↩
-
写作注记:carry / TSMOM / value 三因子的分类,综合 AQR 多篇公开论文(Time Series Momentum 2012、Value and Momentum Everywhere 2013、Demystifying Managed Futures 2013)归纳。CME Group 教育材料 Demystifying Time-Series Momentum Strategies 对此亦有系统介绍。 ↩
-
来源:综合高盛商品研究部长期公开研报归纳——“你不能消费你没有的商品,你不能生产你不消费或者不储存的商品”。 ↩
-
写作注记:展期收益的具体年化数字为行业通用经验值,具体回测因品种和时间窗口而异。 ↩
-
来源:基于高盛商品研究部多年公开研报归纳。 ↩
-
来源:东方财富财富号《高善文对中国经济的贡献》——“提出’资金流量分析’框架,强调信贷创造、外汇占款与财政存款的动态交互”。 ↩
-
说明:本文涉及的国际机构方法论(高盛双锚、桥水全天候、Currie 结构项周期项、AQR 三因子等)多为投行内部研报或长期公开研究,AQR 与 Erten & Ocampo 部分已核到英文一手论文链接(见对应脚注);其余论断均通过中文转译资料(券商研报、主流媒体)交叉印证。读者如需精确引用,建议回原报告或英文一手来源核对。 ↩