PowerQuant RAG 知识库大更新:更多平台、更多例子,AI 更懂量化了
PowerQuant RAG 知识库大更新:更多平台、更多例子,AI 更懂量化了
两周前 PowerQuant RAG 上线。
两周后的今天——金字塔的系统公式全导出来了,TBQuant 的实战教程补全了,还新增了一个平台。
这次更新的重心在检索质量。AI 现在能给你”别人跑通的做法”,而不只是”理论上该怎么做”。
先给新读者补个课:PowerQuant RAG 是什么
老粉跳过这一段。
它是一套统一的、开箱即用的量化知识库,做成了 MCP 工具。你的 AI 客户端(Claude Code、Cursor 等)接入后,能回答”这个平台的 API 怎么用""这个策略怎么写""这里为什么报错”。
工作流程很简单:
你说话 → AI 调用 PowerQuant RAG 检索 → 给出有上下文的回答
跟裸用 AI 的区别:裸用 AI 写量化代码,它给你一堆模板——根本不能用,因为它不知道你用哪个平台、API 长什么样、踩过什么坑。接了 RAG 之后,AI 给的是基于真实平台 API 的可运行代码。
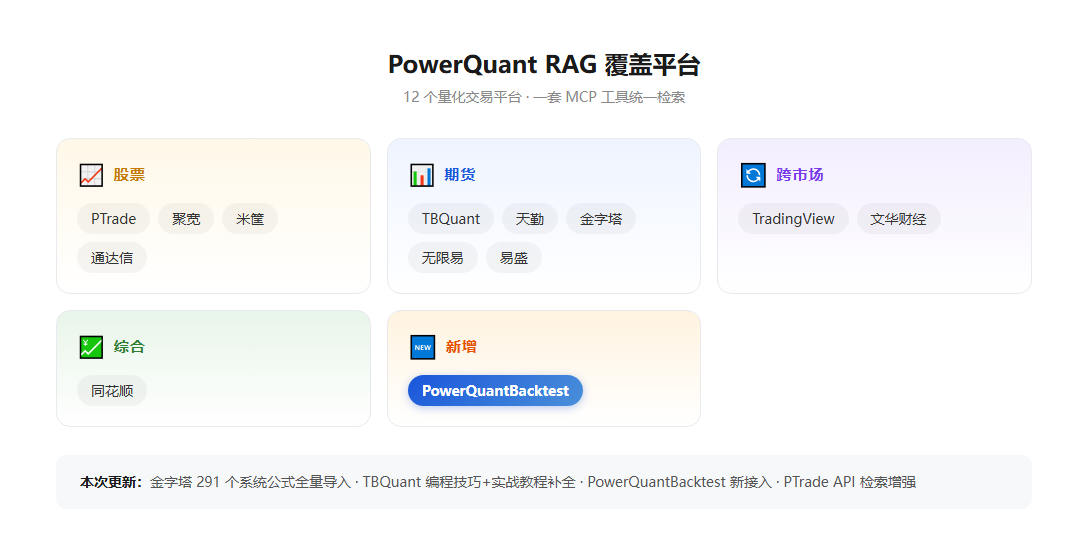
当前覆盖的平台:
- 股票:PTrade、聚宽、米筐、通达信
- 期货:TBQuant、天勤、金字塔、无限易、易盛
- 跨市场:TradingView、文华财经
- 同花顺
- 🆕 PowerQuantBacktest(新增)
服务地址:http://pq-rag.powerquant.top/mcp,免费直连、无需申请。详细配置教程见上一篇《PowerQuant RAG 配置教程:四种方式,五分钟接入》。
这次更新了什么
一、金字塔:291 个系统公式全量导入
这是本次最大的一块。
金字塔(PEL 语言)自带一套图表交易系统公式库——官方多年积累的经典策略集合,涵盖日内、趋势、震荡、套利各种类型。过去这些公式锁在软件里,不一个个双击导出根本看不到源码。
我把能打开的全部导出来了——交易系统、技术指标、条件选股、五彩K线,四类加起来 291 个。
代表策略:R-Breaker、双向海龟、超级日内组合、恒温器……
好处很明显:之前你问 AI「金字塔怎么写 R-Breaker」,它给你一个网上抄来的版本——参数可能过时,逻辑可能不完整。现在 RAG 直接有金字塔官方原版源码,带完整的参数定义、突破价计算、反转逻辑、收盘平仓。
额外做了一件事:这些系统公式是完整策略,我在分块逻辑里加了规则——含 PEL 代码块的文件整体不拆分,保持策略完整性。这样 AI 拿到的是一段完整的、能直接加载运行的策略,而不是被切碎拼不起来的片段。
二、TBQuant:编程技巧 + 实战教程补全
TBQuant 之前的文档以 API 参考为主——函数怎么调用、参数什么意思。但编程技巧系列和 TBPY 使用案例一直没入库。
这次补全了:PLOT 代码作图、事件驱动(基础+进阶)、四周规则交易策略及改进版、TB 语法机制、策略管理、算法代理,还有 Python/TBPY 的完整使用案例。
API 参考告诉你”函数叫什么”,编程技巧告诉你怎么用这些函数搭出一个完整策略。比如「四周规则」——经典的唐奇安通道突破策略,TBQuant 官方有完整的实现教程,从基础版到改进版,一步一步教你思路。之前 AI 得自己瞎编,现在直接有官方教程。
三、🆕 新增平台:PowerQuantBacktest
PowerQuantBacktest 是一套 Python 回测框架——BacktestEngine、ArrayManager、BarGenerator、Context 这些核心组件。之前文档抓了但没接入 RAG,等于没有。
现在补上了。如果你用这套框架做回测开发,AI 能告诉你每个组件的用法、参数、返回值。
四、PTrade API 检索增强
PTrade 的 API 文档里有不少函数说明用的是三级标题,之前分块时漏掉了。修复后,每个函数块都带上了函数名、分类、平台的上下文标签——检索精度和回答质量同时提升。
这些例子到底有什么好处
可能有人会问:文档多就一定好吗?
这次新增的重点在”例子”,不在”文档”。
量化开发里有两类知识:
- API 参考——函数叫什么、参数怎么传。这是”字典”,查一下就行。
- 策略示例——完整的、能跑的、经过验证的策略代码。这是”范文”,你照着学、照着改。
API 参考,之前的 RAG 已经很全了。但策略示例一直是短板——用户问”金字塔怎么写一个完整的日内策略”,AI 只能给你 API 名字,拼不出完整策略。
这次更新补的就是策略示例这个短板。
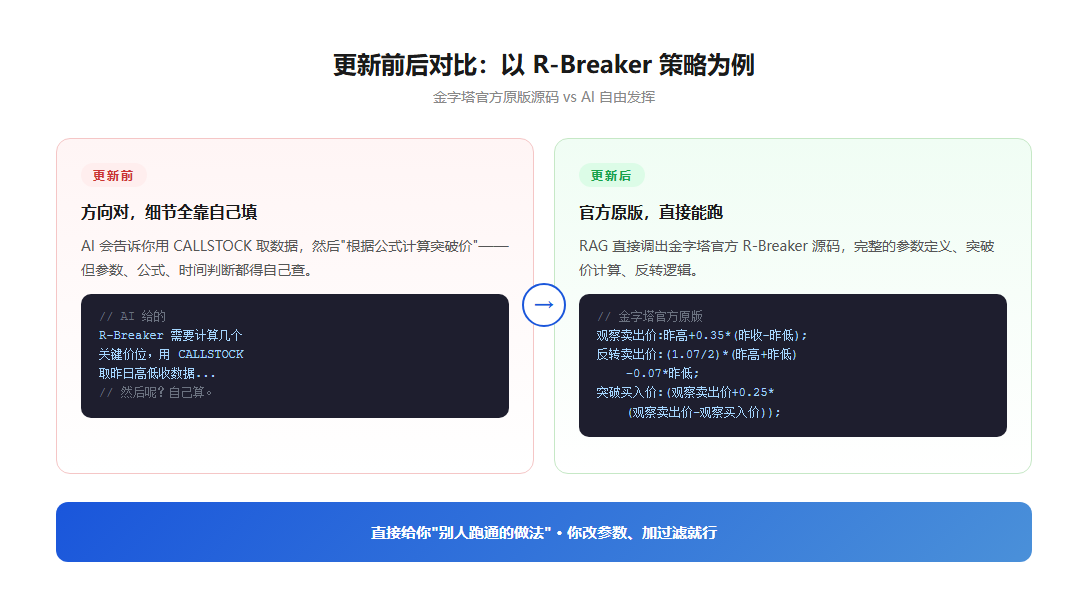
举个真实的例子。假设你想在金字塔上实现 R-Breaker 策略——经典的日内突破策略,逻辑涉及观察买入价、反转卖出价、突破买入价等多个价位计算。
更新前,AI 的回答可能是这样的:
R-Breaker 需要计算几个关键价位,你可以用 CALLSTOCK 取昨日高低收数据,然后根据公式计算突破价……
——方向对,但细节全靠你自己填。你得自己查 CALLSTOCK 的参数、自己算突破价公式、自己处理时间判断。
更新后,RAG 直接有金字塔官方的 R-Breaker 源码:
{ R-Breaker 日内策略 - 官方版本 }
INPUT:SS(1,1,10000,10);
手数:=SS;
昨高:=CALLSTOCK(STKLABEL,VTHIGH,6,-1);
昨低:=CALLSTOCK(STKLABEL,VTLOW,6,-1);
昨收:=CALLSTOCK(STKLABEL,VTCLOSE,6,-1);
今高:=VALUEWHEN(TODAYBAR>1,HHV(H,TODAYBAR));
今低:=VALUEWHEN(TODAYBAR>1,LLV(L,TODAYBAR));

观察卖出价:昨高+0.35*(昨收-昨低);
反转卖出价:(1.07/2)*(昨高+昨低)-0.07*昨低;
反转买入价:(1.07/2)*(昨高+昨低)-0.07*昨高;
观察买入价:昨低-0.35*(昨高-昨收);
突破买入价:(观察卖出价+0.25*(观察卖出价-观察买入价));
突破卖出价:观察买入价-0.25*(观察卖出价-观察买入价);
——完整的、官方验证过的、可以直接加载到金字塔里跑的。
这就是策略示例的价值:直接给你”别人已经跑通的做法”,你在这个基础上改参数、加过滤、调仓位就行。
TBQuant 的四周规则、事件驱动,PTrade 的 14 个官方策略,金字塔的 291 个系统公式——全是这个逻辑。RAG 知道的例子越多,AI 给你的起点就越高。
怎么开始用
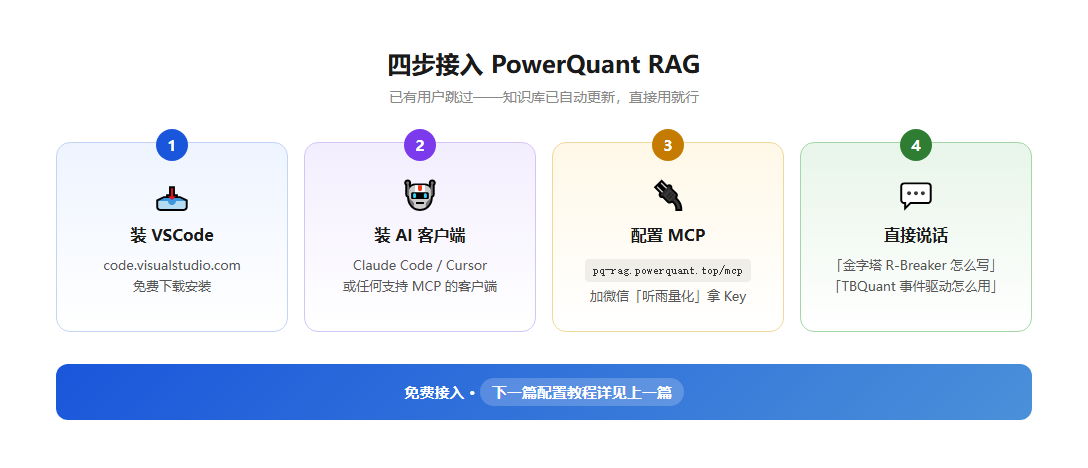
如果你已经接入过 PowerQuant RAG——什么都不用做,直接用就是了。知识库已经更新,你下一次提问就是新版。
如果还没接入:
第 1 步:装 VSCode(code.visualstudio.com)
第 2 步:装 Claude Code(或 Cursor / Continue 等任何支持 MCP 的客户端)
第 3 步:配置 MCP,接入 PowerQuant RAG。服务地址 http://pq-rag.powerquant.top/mcp,免费直连、无需申请。详细配置看上一篇《PowerQuant RAG 配置教程:四种方式,五分钟接入》。
第 4 步:直接说话。比如「金字塔的 R-Breaker 策略怎么写」「TBQuant 怎么用事件驱动写四周规则」。
写在最后
RAG 这件事,上线只是第一步,持续喂例子才是核心。
一个只有 API 文档的 RAG,AI 给你的还是半成品。一个塞满了经典策略、官方示例、实战案例的 RAG,AI 才能真正当一个”有经验的老手”来用。
这次新增的金字塔系统公式、TBQuant 编程技巧、PowerQuantBacktest 框架文档,等于给 AI 喂了几百个”别人跑通的做法”。下次你问任何一个经典策略,AI 的起点,就是这些官方原版代码。
RAG 会越来越聪明。因为它知道的东西,越来越多。
🎁 听雨量化 · 服务推荐
代写 — Pine Script / Python / TB / PEL 全平台策略代写(跨平台迁移、套利、趋势、多因子) 培训 — PowerQuant 7 天 AI 量化实战课 + RAG 量化知识库
公众号回复「培训」或「代写」获取详情
👉 留言告诉我:你最想看到哪个平台、哪类策略的例子被加入 RAG?
我按需求优先级排期,下一篇可能就是你想要的。