我把量化大脑蒸馏进了公众号
我把量化大脑蒸馏进了公众号
去年我认识一个做量化的朋友,他花了三个月,终于把第一个策略跑通了。
中间踩了多少坑?
平台的 API 文档跟实际不一样。回测结果看起来完美,实盘一跑就亏。函数参数明明按文档写的,到实盘环境就报错。
后来他说,如果一开始就知道这些坑,至少能省两个月。
现在公众号后台的 AI,知道这些坑。
我做了什么
过去几个月,我在公众号发了一系列量化教程——Qlib、PowerQuant、TBQuant、PTrade、因子挖掘、回测概率论。
有读者问我:平时怎么用 AI 写策略?
我决定做一件事——把过去三年积累的量化研究经验,装进公众号后台的 AI 里。
现在你在公众号后台问我任何量化问题,AI 调用的不只是通用大模型,还有平台的文档、我的经验积累、我自己踩过的坑。
过去两个月我一直在用它服务客户。它查得了所有平台文档,写得对代码,挖得出因子。现在我把这扇门打开,你也用得上。
蒸馏了什么进去
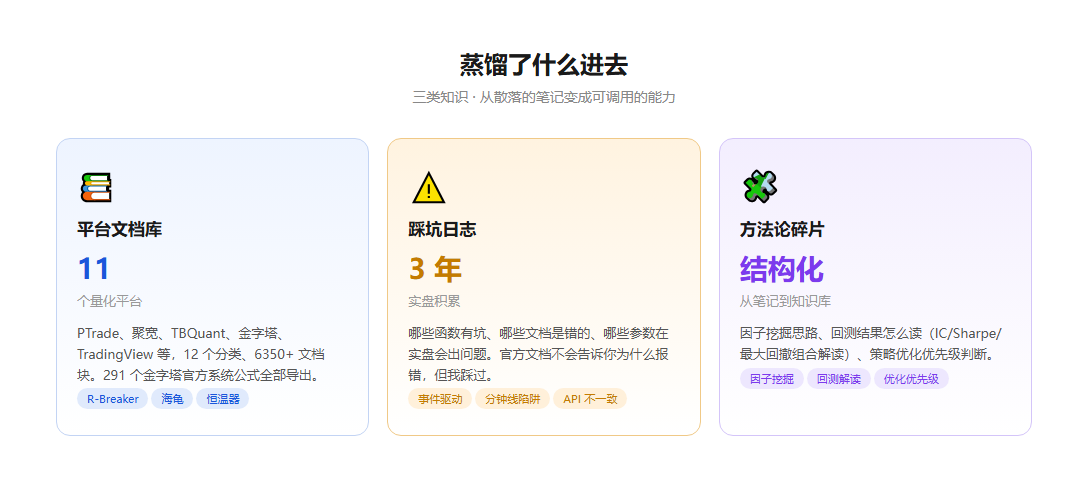
平台文档库
11 个量化平台的完整文档(PTrade、聚宽、TBQuant、金字塔、TradingView 等),12 个分类、6350+ 文档块。
还有 291 个金字塔官方系统公式——R-Breaker、双向海龟、超级日内组合、恒温器……过去锁在软件里看不到源码,现在全部导出来了。
AI 现在能调用的,是平台官方原版 + 我的实战解读——网上搜不到的版本。
踩坑日志
哪些函数有坑(TBQuant 的事件驱动注意事项、PTrade 的分钟线取数陷阱),哪些文档是错的(平台文档跟实际 API 不一致的地方),哪些参数在实际实盘中会出问题。
官方文档不会告诉你为什么某个函数在生产环境里报错,但我踩过,我记下来了。踩坑记录是最有价值的部分。
方法论碎片
因子挖掘的思路框架,回测结果怎么看(IC、Sharpe、最大回撤的组合解读),策略优化的优先级判断——这些散落在笔记里多年的东西,现在结构化了。
一个真实的检索过程
读者问:TBQuant 的事件驱动怎么用?我想写一个突破策略,突破 20 日最高价就买入,跌破 20 日最低价平仓。
公众号 AI 的检索路径:
- 检索”TBQuant 事件驱动” → 找到官方事件驱动基础教程
- 检索”突破策略” → 找到四周规则策略
- 检索”事件驱动进阶” → 找到官方进阶示例
- 检索”踩坑记录” → 找到 TBQuant 实时价确认 bug + 滑点处理方案
- 把几部分组合,生成完整可运行代码
AI 返回:
# TBQuant 事件驱动突破策略
# 基于官方教程 + 实战踩坑记录

def on_bar(self, bar):
    # 20日高低价(使用前一日确认价,避免当日实时价噪音)
    highest = max(self.history.high(20)[:-1])  # 踩坑提示:不要包含当日
    lowest = min(self.history.low(20)[:-1])

    # 突破买入(含滑点预留)
    if bar.close > highest and self.position == 0:
        self.buy(bar.close * 1.001, volume=100)

    # 跌破平仓
    elif bar.close < lowest and self.position > 0:
        self.sell(bar.close * 0.999, volume=self.position)
读者说:直接就能跑。
这段代码里有两处细节,网上搜的版本不会有:
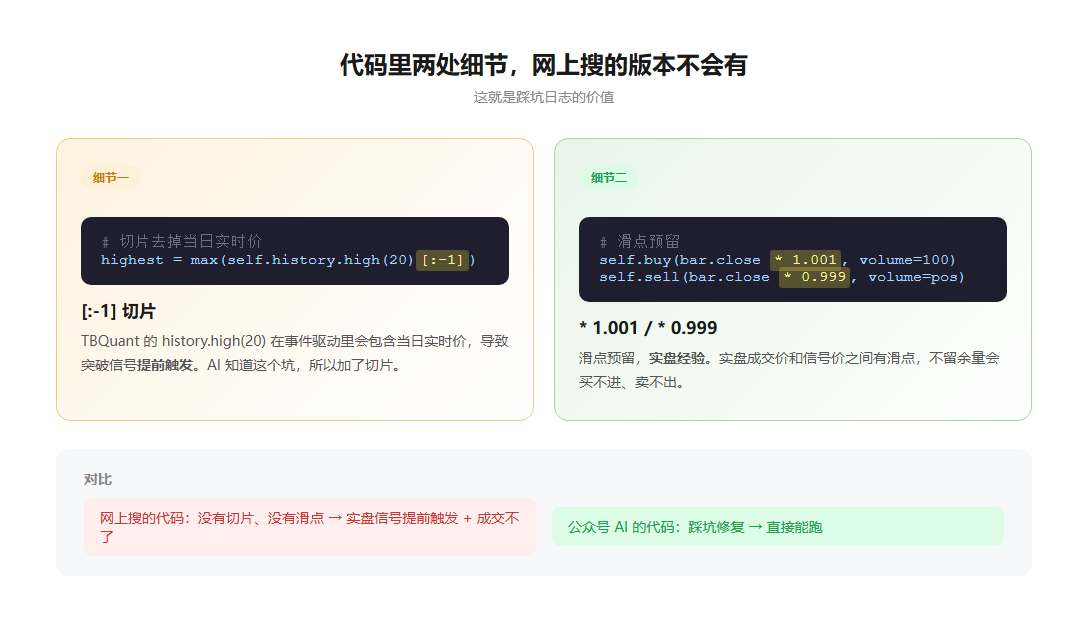
[:-1] 这个切片——TBQuant 的 history.high(20) 在事件驱动里会包含当日实时价,导致突破信号提前触发。AI 知道这个坑,所以加了切片。
* 1.001 和 * 0.999——滑点预留,实盘经验。网上抄的代码不会写这个。
为什么比你自己用 AI 有用
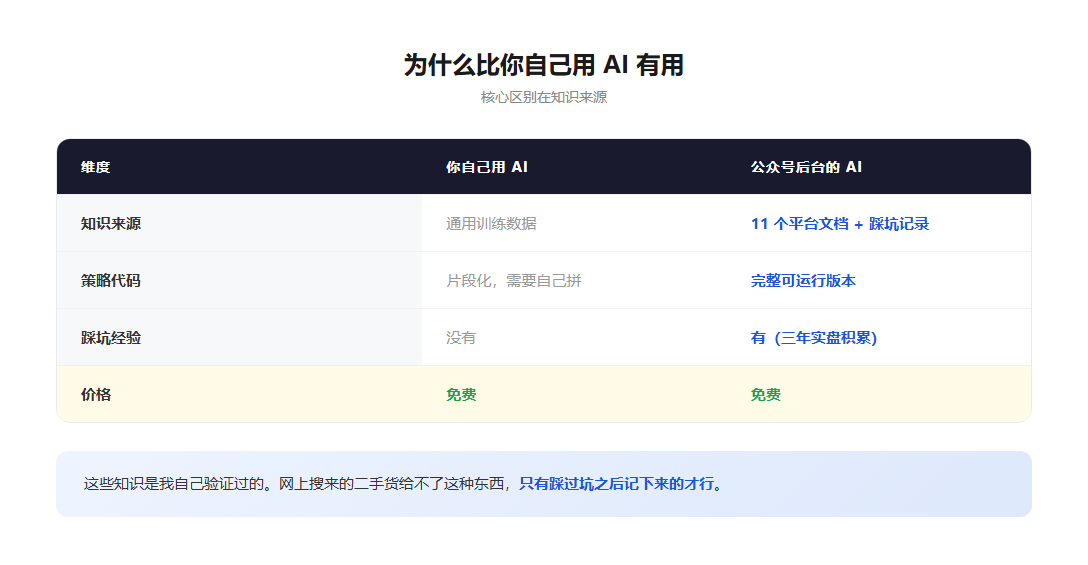
核心区别在知识来源。
你自己用 AI 写策略,它给你的是通用大模型训练数据里的内容——可能是网上搜来的碎片代码,可能是几年前的旧版本,可能根本没考虑实盘环境。
| 你自己用 AI | 公众号后台的 AI | |
|---|---|---|
| 知识来源 | 通用训练数据 | 11 个平台文档 + 踩坑记录 |
| 策略代码 | 片段化,需要自己拼 | 完整可运行版本 |
| 踩坑经验 | 没有 | 有(三年实盘积累) |
| 价格 | 免费 | 免费 |
这些知识是我自己验证过的。网上搜来的二手货给不了这种东西,只有踩过坑之后记下来的才行。
怎么做到的
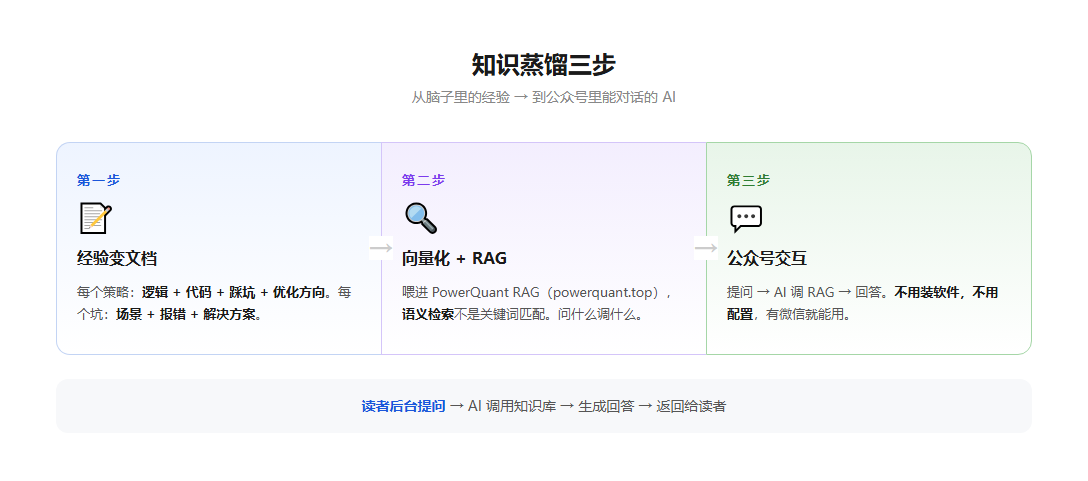
知识蒸馏分三步。
第一步:把”脑子里的东西”变成”可读的文档”。 每个策略写清楚逻辑说明 + 完整代码 + 踩坑记录 + 优化方向,每个踩坑记录写清楚场景 + 报错信息 + 解决方案。
第二步:向量化 + RAG。 文档喂进 PowerQuant RAG(powerquant.top),语义检索,不是关键词匹配。AI 能根据问题找到对应的文档块——你问”金字塔 R-Breaker”,它调出的是金字塔官方原版源码,而不是网上抄来的版本。
第三步:公众号作为交互层。 读者后台提问 → AI 调用 RAG → 生成回答 → 返回。不用装软件,不用配置,不用注册——有微信就能用。
这对我意味着什么
过去三年,我写了几十万字的量化笔记、策略代码、踩坑记录。这些内容散落在笔记软件、代码仓库、聊天记录里——它们是死的。除非读者恰好搜到我某一篇特定文章,否则这些知识用不上。
现在我把它们蒸馏进了一个可调用的知识库,通过公众号开放出去。
如果公众号是一间书房——过去读者只能进来翻书架上的书;现在书房里多了一个图书管理员,你知道什么,他能立刻给你什么。
每喂进去一份知识,公众号的 AI 就多一分能力。知识库会越变越聪明,因为它知道的东西越来越多。
你也可以这么做
这个思路不限量化。律师的案例库、医生的诊断思路、程序员的框架经验——只要能结构化,都能蒸馏成自己的 AI 分身。关键在于敢不敢把经验写成”别人能用的形式”,技术反而是次要的。
你已经踩过的坑,是别人还没踩到的坑。
现在可以做的
两种方式,选一个就行:
方式一:去公众号「听雨量化」后台,直接发消息。
方式二:点这个链接,网页直接聊——
https://yuanqi.tencent.com/webim/#/chat/cPZyZa?appid=2081986334331416832&experience=true
试试这些问题:
- 帮我写一个 TBQuant 的突破策略
- 金字塔的 R-Breaker 策略怎么写
- PTrade 均线策略怎么写
- TBQuant 事件驱动怎么用
没有安装步骤,没有配置,没有注册,没有收费——直接问。
如果你问了一个问题,AI 没答对,留言告诉我。我喂知识库,下次它就更准。试完告诉我感受。
🎁 听雨量化 · 服务推荐
代写 — TBQuant / 金字塔 / PTrade / QMT 等国内主流量化平台策略代写(趋势、套利、多因子、跨平台迁移) 培训 — PowerQuant 7 天 AI 量化实战课 + RAG 量化知识库
公众号回复「培训」或「代写」获取详情