ETF截面动量·冠军
一这是什么
一只 ETF 截面动量策略:在按流动性 PIT 选取的 ETF 池内做截面动量排名——类别层用中位动量决定配置结构(回撤功臣),个券层用 12-1 动量(中期减短期)抓类内超额,两层分工。基准取同池等权,口径与回测一致。
二怎么进化出来的
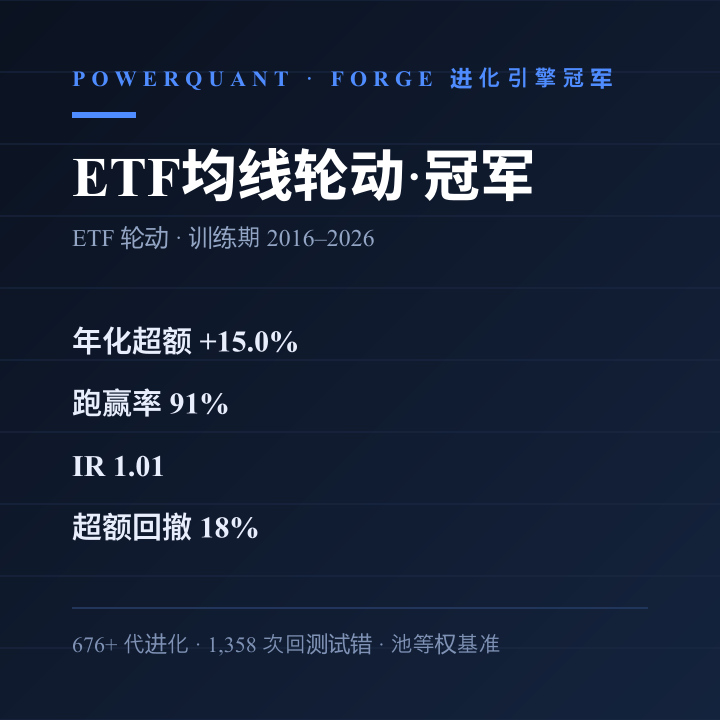
与均线轮动冠军同一套进化引擎:AI 每代自主决策探索/变异/淘汰,帕累托多目标分层筛选,665+ 代进化、1284 次回测试错
- 冠军机箱:类别层中位动量 + 广度防御(站上 20 日线成员占比)+ 波动率目标仓位 + 逐日止损
- 冠军手术:广度快反再入场——反弹门增加 OR 通道,价格结构修复先于动量中位确认时强制再入场,防 V 形反弹踏空前半段
三怎么交付
微信 traderByAI(备注「公众号」)详谈,按需求复杂度报价:参数交付 / 按你的池子与资金定制
- 支持移植 QMT、PTrade、聚宽等 Python 平台
- PowerQuant RAG 知识库与回测资源可免费申请
四说实话
回测绩效是训练期口径、同池等权基准,未计滑点
- 过往绩效不代表未来,本页不构成投资建议
- 橱窗展示的是进化冠军谱系与逻辑骨架,完整源码是付费交付物
回测绩效
以下为进化引擎训练期回测口径(2016–2026,基准 = 池等权),绩效数字由进化引擎每代回测自动落盘,非人工整理:
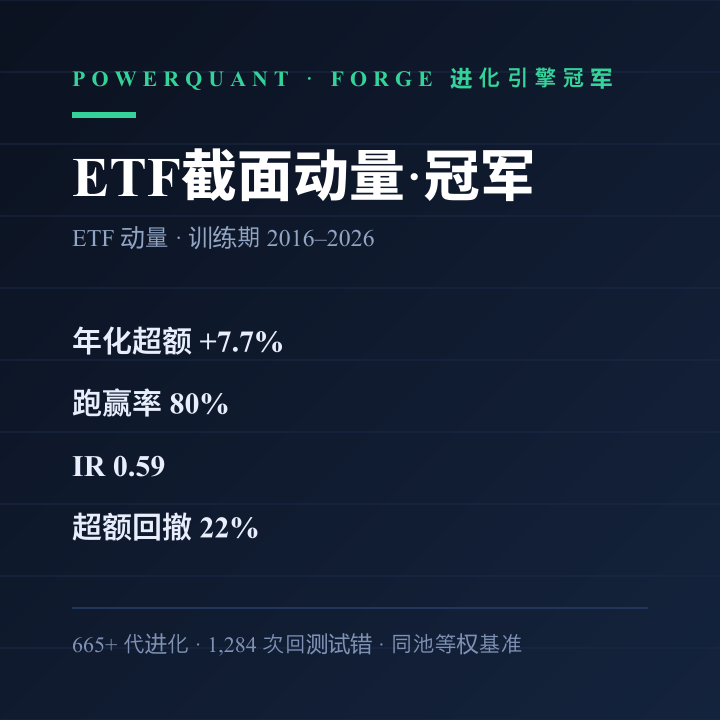
回测未计滑点;过往绩效不代表未来收益,本页不构成投资建议。想看逐代进化过程与中间代际的回测记录,微信 traderByAI(备注「公众号」)聊。
策略逻辑骨架
先看逻辑再决定:以下是 ETF截面动量·冠军 的结构骨架(演示用伪代码)。完整源码与适配参数是付费交付物,微信详谈:
# 策略逻辑骨架(演示用伪代码——完整源码与参数是付费交付物)
def 类别层信号(类别, 池):
    中位动量 = median(动量(类别成员, 60日))     # 慢速:稳结构、控回撤
    广度 = 占比(成员站上20日线)
    if 中位动量 < 防御阈值 or 广度不足:  切防御池(债券/黄金)
    仓位系数 = 波动率目标(组合, 锚=0.016)

def 个券层选股(类别):
    信号 = 动量120 - 动量20                    # 12-1 动量:类内超额
    return 类内排名持有

def 再入场(池):                                # 冠军手术:广度快反
    if 广度 >= 0.60 and 中位动量20 > 0.02:     # 价格结构先于动量确认
        强制再入场(宽限=1个调仓周期)

def 逐日风控(bar, ctx):
    止损带宽 = clip(12 * 波动率20, 0.10, 0.22)  # 按持仓波动率伸缩
    if bar.close < 买入价 * (1 - 止损带宽): 清仓(ctx)
交付内容与定制方式
- 交付物:冠军策略完整源码 + 按你的资金规模与 ETF 池适配的参数
- 报价:按需求复杂度定价(参数交付 / 定制适配 / 跨平台移植),微信 traderByAI(备注「公众号」)详谈
- 平台移植:默认 Python 交付,可移植 QMT、PTrade、聚宽等平台——跨平台迁移是代写日常业务
- 自己跑:想用 AI 自己进化策略,PowerQuant 的 RAG 知识库与回测资源可免费申请(同微信)
常见问题
策略是实盘跑过的吗?回测口径是什么?
展示的是进化引擎训练期(2016–2026)回测绩效,基准取池等权(全部候选 ETF 等权持有),防止「选了本来就在涨的池」的假超额。回测未计滑点,过往绩效不代表未来收益,不构成投资建议。
「进化引擎冠军」是什么意思?
PowerQuant Forge 是一套 AI 自主进化策略的引擎:AI 看种群与上代反馈,每代决策探索/变异/淘汰,帕累托多目标筛选,冠军策略在数百代、上千次回测试错后脱颖而出。工作原理可看博客案例《一行代码不写,AI自己进化出夏普1.33的策略》。
怎么交付?源码能自己改吗?
微信 traderByAI(备注「公众号」)详谈,按需求复杂度报价。交付完整源码与适配你资金规模/池子的参数,参数全开放可自行调整;也可委托移植到 QMT、PTrade、聚宽等平台。
为什么详情页不直接放完整源码?
橱窗放的是策略逻辑骨架(伪代码)与回测绩效,完整源码是付费交付物——这也是对已付费客户的公平。